Fattura del nutrizionista: marca da bollo, ENPAB e ritenuta
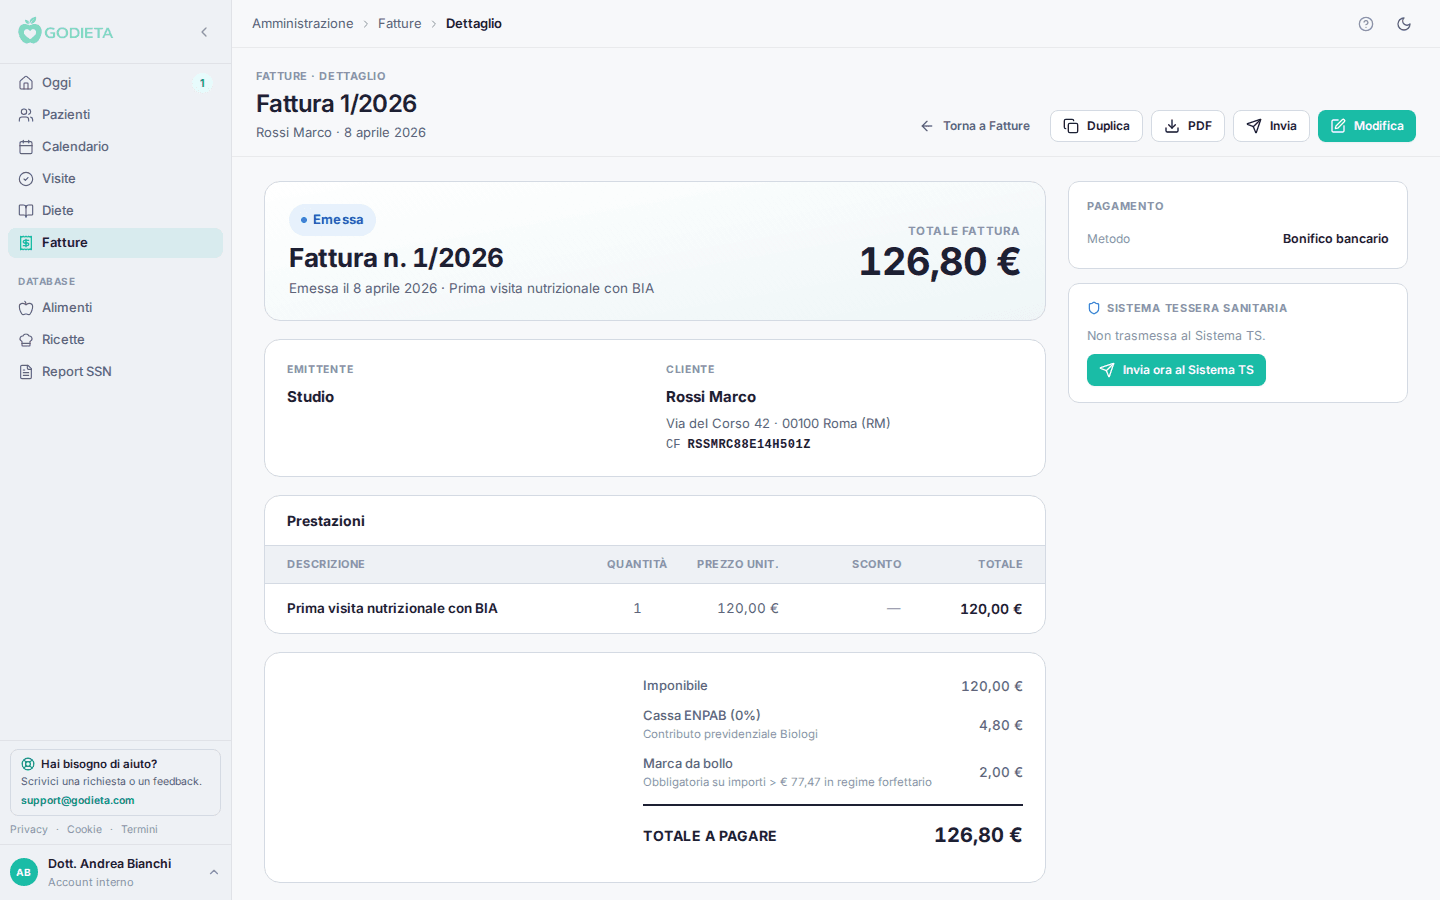
La fattura di un nutrizionista ha qualche elemento in più rispetto a una ricevuta qualsiasi: la marca da bollo, l'eventuale contributo della cassa di previdenza e, in alcuni casi, la ritenuta d'acconto. Capire quando ciascuno di questi elementi va inserito (e quando no) evita errori e contestazioni. Ecco una guida pratica, con le differenze tra regime forfettario e ordinario.
In sintesi
- Sulle fatture senza IVA, la marca da bollo da 2 euro è dovuta sopra i 77,47 euro.
- I biologi nutrizionisti iscritti versano l'ENPAB: il contributo integrativo si aggiunge in fattura.
- La ritenuta d'acconto del 20% riguarda il regime ordinario quando il cliente è sostituto d'imposta, non i forfettari.
- Le prestazioni sanitarie sono in genere esenti IVA: cambia ciò che scrivi in fattura.
IVA: prestazione sanitaria spesso esente
Le prestazioni sanitarie rese da professionisti abilitati, finalizzate alla diagnosi, cura e riabilitazione della persona, rientrano in genere tra le operazioni esenti IVA. In fattura, quindi, al posto dell'aliquota comparirà l'indicazione dell'esenzione. Chi è in regime forfettario, invece, non applica IVA per via del regime stesso. In entrambi i casi siamo di fronte a un documento "senza IVA", ed è proprio questo che fa scattare la marca da bollo.
La marca da bollo da 2 euro
Sulle fatture senza addebito di IVA, la marca da bollo da 2,00 euro è dovuta quando l'importo supera 77,47 euro. Vale sia per i forfettari sia per le prestazioni esenti IVA. Per legge il bollo è a carico di chi emette la fattura, ma è prassi diffusa (e legittima, se indicato in fattura) riaddebitarlo al cliente.
Bollo cartaceo o virtuale
Sulle fatture elettroniche il bollo si assolve in modo virtuale, tramite il versamento periodico calcolato dall'Agenzia delle Entrate. Su una ricevuta cartacea si applica invece il contrassegno fisico. Il principio della soglia di 77,47 euro resta lo stesso.
Il contributo ENPAB
I biologi (e quindi i biologi nutrizionisti) iscritti versano alla propria cassa di previdenza, l'ENPAB. Oltre al contributo soggettivo, calcolato sul reddito, esiste un contributo integrativo: una percentuale che si aggiunge in fattura e che, di fatto, viene ribaltata sul cliente. È una voce distinta dal compenso e va esposta separatamente.
Verifica l'aliquota ENPAB vigente
Le aliquote contributive delle casse di previdenza vengono aggiornate periodicamente. Prima di impostare le tue fatture, controlla la percentuale del contributo integrativo in vigore sul sito ENPAB o con il tuo commercialista.
La ritenuta d'acconto del 20%
La ritenuta d'acconto è una trattenuta che il cliente, se è un sostituto d'imposta (tipicamente un'azienda o un altro professionista con partita IVA), versa allo Stato per conto tuo. Su questo punto le differenze tra regimi sono nette:
- Regime ordinario: quando fatturi a un sostituto d'imposta, si applica la ritenuta del 20% sul compenso. Il cliente ti paga il netto e versa la ritenuta per tuo conto.
- Fattura a un privato: il paziente privato di norma non è sostituto d'imposta, quindi la ritenuta non si applica.
- Regime forfettario: non si applica la ritenuta d'acconto, va indicata in fattura la relativa dicitura di esclusione.
Mettiamo tutto insieme
| Voce | Quando si applica |
|---|---|
| Compenso | Sempre: è la tua prestazione professionale. |
| Esenzione IVA | Prestazioni sanitarie esenti, oppure dicitura del regime forfettario. |
| Contributo ENPAB | Biologi iscritti: contributo integrativo, ribaltato sul cliente. |
| Marca da bollo 2 euro | Fatture senza IVA con importo oltre 77,47 euro. |
| Ritenuta d'acconto 20% | Solo regime ordinario, verso clienti sostituti d'imposta. |
Una fattura tipica di una prestazione a un paziente privato avrà quindi: il compenso, l'eventuale contributo integrativo della cassa, la marca da bollo da 2 euro se si superano i 77,47 euro, l'indicazione dell'esenzione IVA (o del regime forfettario) e, di norma, nessuna ritenuta. La numerazione deve essere progressiva e i dati anagrafici e fiscali corretti, perché quegli stessi dati finiranno poi nell'invio al Sistema Tessera Sanitaria.
Questo articolo non è una consulenza fiscale
Importi, soglie e aliquote possono cambiare e dipendono dalla tua situazione specifica. Questa guida serve a orientarti: per la corretta impostazione delle tue fatture rivolgiti al tuo commercialista.
Fonti
Domande frequenti
Quando serve la marca da bollo sulla fattura del nutrizionista?+
La marca da bollo da 2 euro è dovuta sulle fatture senza IVA (prestazioni esenti o regime forfettario) quando l'importo supera 77,47 euro.
Il nutrizionista applica la ritenuta d'acconto?+
Solo in regime ordinario e quando il cliente è un sostituto d'imposta (azienda o professionista con partita IVA): in quel caso si applica il 20%. Verso i pazienti privati e in regime forfettario, di norma non si applica.
Cos'è il contributo ENPAB in fattura?+
È il contributo integrativo della cassa di previdenza dei biologi: una percentuale che si aggiunge in fattura e viene ribaltata sul cliente, esposta separatamente dal compenso. L'aliquota in vigore va verificata sul sito ENPAB.
Revisione scientifica
Dott.ssa Erika Lombardi
Chinesiologa e Biologa Nutrizionista, founder di GoDieta. Cura la revisione scientifica dei contenuti del blog.