Fattura elettronica del nutrizionista nel 2026: quando è vietata e quando è obbligatoria
Fattura elettronica del nutrizionista nel 2026: ogni anno la stessa domanda, perché per anni il divieto è stato prorogato di dodici mesi in dodici mesi. Ora non è più così: con il D.Lgs. 81/2025 il divieto di fattura elettronica per le prestazioni sanitarie ai privati è diventato permanente. Restano però casi in cui la fattura elettronica è obbligatoria, a cominciare dai clienti aziendali. Ecco come orientarsi.
Aggiornato al 7 novembre 2026
Questa guida riassume norme e documenti di prassi in vigore a novembre 2026. Non è una consulenza fiscale: verifica sempre la tua situazione con il commercialista.
In sintesi
- Prestazioni sanitarie a pazienti privati: fattura elettronica via SdI vietata, senza più scadenza (D.Lgs. 81/2025).
- Il divieto vale anche se il paziente si oppone all'invio al Sistema TS e anche per i forfettari.
- Clienti con partita IVA e pubblica amministrazione: fattura elettronica obbligatoria, senza il nome del paziente.
- Sulle fatture esenti sopra 77,47 euro serve la marca da bollo da 2 euro; sulle elettroniche si paga in modo virtuale ogni trimestre.
La regola in breve
| Cliente | Fattura | Sistema TS |
|---|---|---|
| Paziente privato (persona fisica) | Cartacea o PDF fuori SdI. Elettronica vietata | Sì, invio annuale (senza codice fiscale se si oppone) |
| Azienda, centro medico, palestra, assicurazione | Elettronica via SdI, senza nome del paziente | No |
| Professionista con partita IVA | Elettronica via SdI | No |
| Pubblica amministrazione | FatturaPA via SdI | No |
Quando la fattura elettronica è vietata
Il divieto nasce dall'art. 10-bis del DL 119/2018: chi è tenuto all'invio dei dati al Sistema Tessera Sanitaria non può emettere fatture elettroniche via SdI per le fatture i cui dati vanno inviati al Sistema TS. L'art. 9-bis del DL 135/2018 lo estende anche a chi non è tenuto all'invio, per le prestazioni sanitarie rese alle persone fisiche.
Per anni la norma valeva "per i periodi d'imposta" 2019, 2020 e così via, ed è stata prorogata ogni anno. L'art. 2 del D.Lgs. 12 giugno 2025, n. 81 ha eliminato il riferimento agli anni: dal 13 giugno 2025 il divieto è a regime. Lo ha confermato l'Agenzia delle Entrate nella Risoluzione n. 9/E del 24 febbraio 2026, che richiama un principio già espresso nel 2019: le prestazioni sanitarie rese alle persone fisiche non vanno mai fatturate elettronicamente via SdI, a prescindere da chi le eroga e dall'invio o meno dei dati al Sistema TS.
Anche con l'opposizione del paziente
Le FAQ dell'Agenzia sono esplicite: le prestazioni sanitarie rese ai consumatori finali sono sempre escluse dalla fattura elettronica, anche quando il paziente si è opposto all'invio dei dati al Sistema TS. Come gestire l'opposizione lo spieghiamo nella guida all'invio al Sistema TS 2027.
Attenzione alle figure non sanitarie
La stessa Risoluzione 9/E del 2026 conclude che osteopati, chiropratici e chinesiologi non rendono prestazioni sanitarie ai fini IVA e quindi devono emettere fattura elettronica. Il divieto riguarda le prestazioni sanitarie: se nello stesso studio lavorano figure diverse, ognuna segue la propria regola.
Quando la fattura elettronica è obbligatoria
- Clienti con partita IVA: aziende che pagano la prestazione per un dipendente, centri medici e poliambulatori che ti pagano come collaboratore, palestre, assicurazioni, altri professionisti. Secondo l'Agenzia la fattura va emessa via SdI senza il nome del paziente; per collegarla alla pratica si possono usare riferimenti indiretti (per esempio il numero di polizza o di pratica).
- Pubblica amministrazione: si usa la FatturaPA, come per qualunque fornitore.
- Regime forfettario: l'obbligo generale di fattura elettronica vale dal 1° gennaio 2024, ma non supera il divieto per le prestazioni sanitarie ai privati.
Per le poche fatture elettroniche verso aziende si può usare anche il servizio gratuito "Fatture e Corrispettivi" dell'Agenzia delle Entrate, oppure il software del commercialista.
IVA: esente o no?
Le prestazioni di diagnosi, cura e riabilitazione rese alla persona nell'esercizio delle professioni sanitarie sono esenti IVA (art. 10, n. 18, DPR 633/1972). Con la Risposta n. 56 del 2020 l'Agenzia ha ricordato che i biologi rientrano, in via generale, tra i soggetti che possono rendere prestazioni sanitarie esenti, in base al decreto del Ministero della Salute del 17 maggio 2002.
L'esenzione dipende però dalla finalità della prestazione, non dal titolo di chi la rende: con la Risposta n. 466 del 2022, per esempio, l'Agenzia l'ha negata a servizi "benessere" privi di finalità terapeutica.
Un punto incerto: corporate wellness e consulenze aziendali
Non abbiamo trovato documenti di prassi specifici su corporate wellness, welfare aziendale o formazione svolti da nutrizionisti. Una visita nutrizionale a un dipendente, pagata dall'azienda, può restare una prestazione sanitaria esente (con fattura elettronica); un corso o un evento senza valutazione del singolo potrebbe invece essere soggetto a IVA. Chiedi al commercialista prima di emettere la fattura. In regime forfettario il problema dell'IVA non si pone, ma resta quello del formato della fattura.
Marca da bollo: cartacea e virtuale
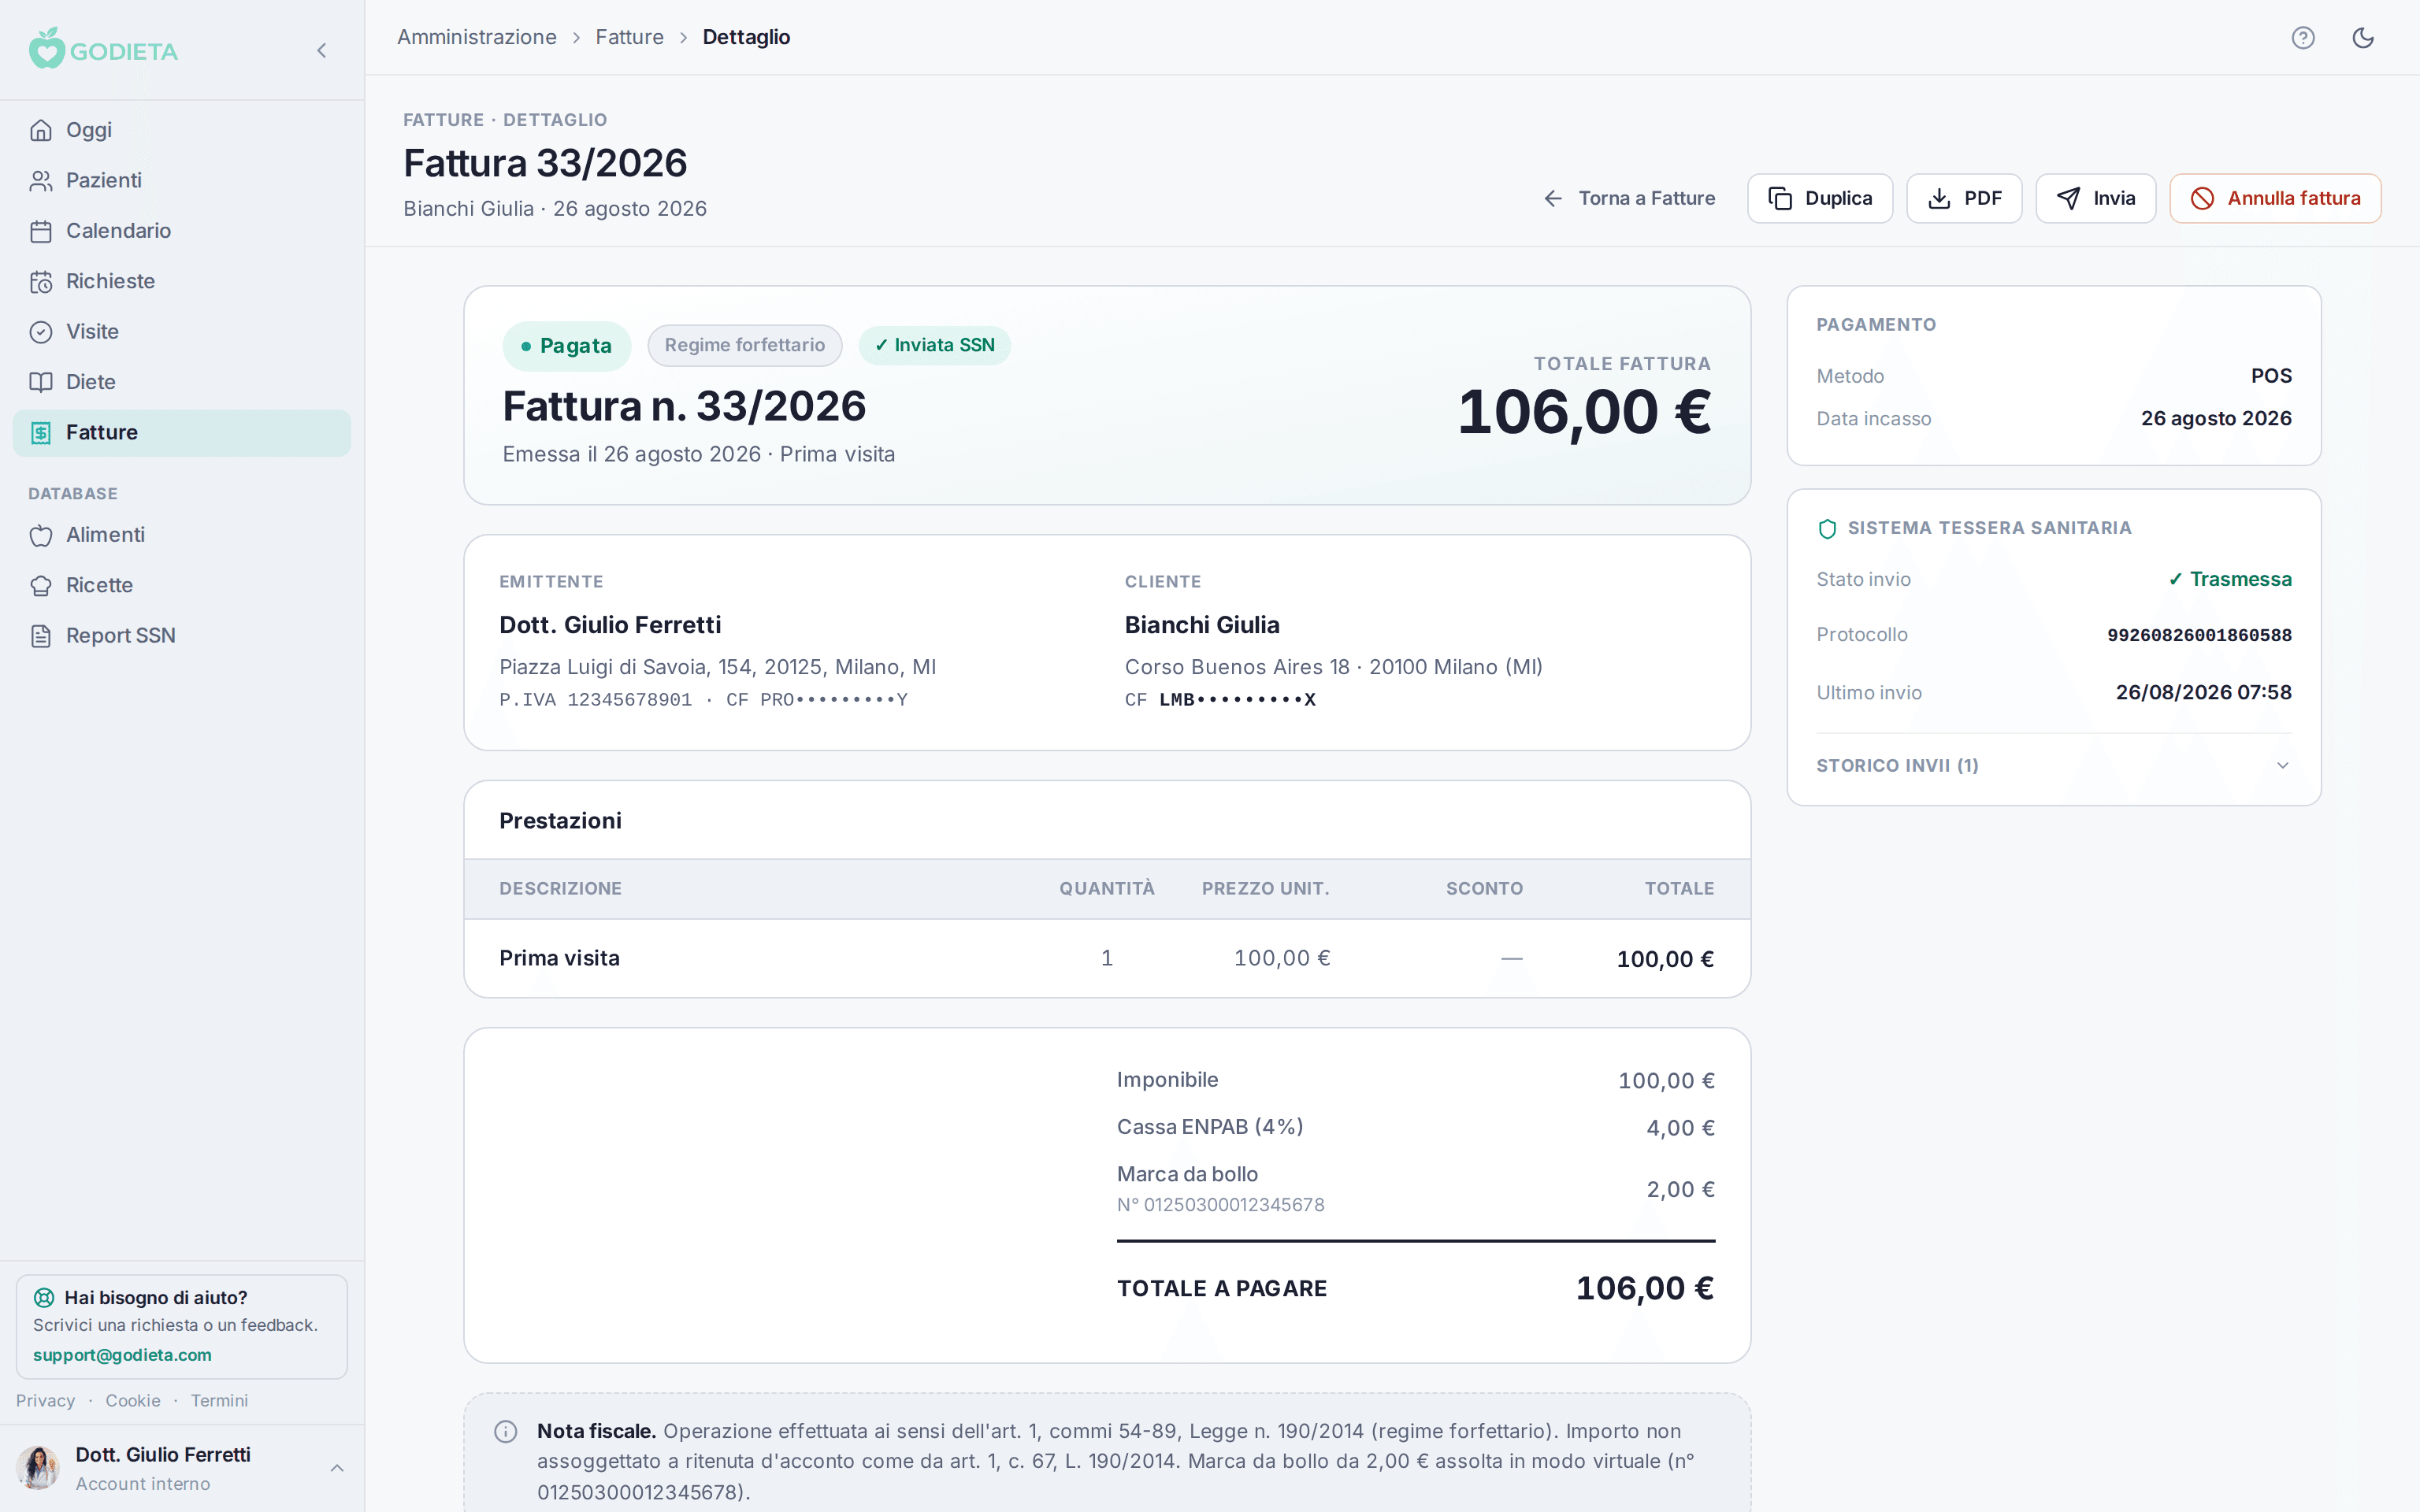
Sulle fatture senza IVA (prestazioni esenti o regime forfettario) di importo superiore a 77,47 euro è dovuta l'imposta di bollo di 2 euro. Cambia il modo di pagarla:
- Fattura cartacea o PDF fuori SdI (pazienti privati): contrassegno da 2 euro sull'originale, oppure bollo assolto in modo virtuale se autorizzato.
- Fattura elettronica (clienti aziendali): bollo virtuale, indicato nel file e versato con F24 trimestralmente (31 maggio, 30 settembre, 30 novembre, 28 febbraio). Se l'importo è basso, la guida dell'Agenzia prevede la possibilità di versamenti cumulativi.
Per gli altri elementi della fattura (contributo integrativo ENPAB del 4%, ritenuta d'acconto, diciture) trovi tutto nella guida alla fattura del nutrizionista.
Detrazione e pagamento tracciabile
Per l'Agenzia delle Entrate sono detraibili al 19%, senza prescrizione medica, le spese per prestazioni rese alla persona da biologi, inclusi i biologi nutrizionisti. Due condizioni pratiche per il paziente:
- dal documento devono risultare la figura professionale e la descrizione della prestazione sanitaria resa;
- il pagamento deve essere tracciabile (carta, bancomat, bonifico), secondo la Legge 160/2019. Il pagamento in contanti fa perdere la detrazione. L'annotazione in fattura del metodo di pagamento è una delle prove ammesse.
Cosa cambia dal 2027
Dal 1° gennaio 2027 entrano in vigore i nuovi testi unici fiscali: il Testo unico IVA (D.Lgs. 10/2026) e il Testo unico adempimenti e accertamento (D.Lgs. 141/2026). Secondo i testi coordinati disponibili, le regole restano le stesse ma cambiano gli articoli di riferimento: per esempio il divieto di fattura elettronica per gli operatori sanitari passa all'art. 78 del Testo unico IVA e l'esenzione delle prestazioni sanitarie all'art. 37. Se nelle diciture delle tue fatture citi gli articoli di legge, fatti indicare dal commercialista i nuovi riferimenti da usare dal 2027.
Questo articolo non è una consulenza fiscale
Norme e interpretazioni cambiano e dipendono dalla tua situazione. Usa questa guida per orientarti e verifica sempre con il tuo commercialista.
Fonti
- D.Lgs. 12 giugno 2025, n. 81, art. 2 (GU n. 134 del 12 giugno 2025)
- Agenzia delle Entrate, Risoluzione n. 9/E del 24 febbraio 2026
- Agenzia delle Entrate, FAQ fatturazione elettronica: prestazioni sanitarie
- Agenzia delle Entrate, Risposta a interpello n. 307 del 2019
- Agenzia delle Entrate, Risposta a interpello n. 56 del 2020
- Agenzia delle Entrate, Guida all'imposta di bollo sulle fatture elettroniche (2024)
- Agenzia delle Entrate, Guida alle agevolazioni 2026: spese sanitarie
- Legge 27 dicembre 2019, n. 160, art. 1, commi 679 e 680
- DPR 26 ottobre 1972, n. 633, art. 10, n. 18
Domande frequenti
Il nutrizionista deve fare la fattura elettronica nel 2026?+
Non per le prestazioni sanitarie rese ai pazienti privati (persone fisiche): in quel caso la fattura elettronica via SdI è vietata, e dal D.Lgs. 81/2025 il divieto non ha più una scadenza. È invece obbligatoria verso aziende, professionisti con partita IVA e pubblica amministrazione.
Se il paziente si oppone all'invio al Sistema TS posso fare la fattura elettronica?+
No. Secondo le FAQ dell'Agenzia delle Entrate le prestazioni sanitarie rese ai consumatori finali sono sempre escluse dalla fattura elettronica, anche quando il paziente si oppone all'invio dei dati al Sistema TS.
Il nutrizionista in regime forfettario deve fare la fattura elettronica?+
I forfettari sono obbligati alla fattura elettronica dal 1° gennaio 2024, ma il divieto per le prestazioni sanitarie ai privati vale anche per loro. Restano elettroniche le fatture verso soggetti con partita IVA e pubblica amministrazione.
Come si fattura una prestazione pagata da un'azienda?+
Con fattura elettronica via SdI intestata all'azienda, senza indicare il nome del paziente (si possono usare riferimenti indiretti, come un numero di pratica). Se la prestazione è di cura alla persona può restare esente IVA; se è un servizio diverso (formazione, eventi, consulenza aziendale) l'esenzione va verificata con il commercialista.
La prestazione del nutrizionista è detraibile?+
Sì: secondo l'Agenzia delle Entrate le prestazioni rese da biologi, inclusi i biologi nutrizionisti, sono detraibili al 19% senza prescrizione medica, se il documento indica la figura professionale e la prestazione e se il pagamento è tracciabile.
Revisione scientifica
Dott.ssa Erika Lombardi
Chinesiologa e Biologa Nutrizionista, founder di GoDieta. Cura la revisione scientifica dei contenuti del blog.